
Hiilineutraalius kuulostaa ensikuulemalta melko yksinkertaiselta tavoitetilalta. Päästöjä syntyy korkeintaan sen verran kuin niitä poistetaan ilmakehästä. Yritysten ja organisaatioiden todellinen päästövähennystyö ei kuitenkaan ole ollenkaan noin yksiselitteinen. Jotta tavoitteita voidaan ylipäätään asettaa, on ensin määriteltävä, mitä toimintoja ja päästöjä tarkasteluun sisällytetään, miltä vuodelta laskenta tehdään ja millä tavalla mahdolliset jäljelle jäävät päästöt käsitellään. Tämä rajauksen ja tavoitteiden täsmentämisen tarve näkyy myös ammattikorkeakoulujen yhteisessä ilmastotyössä.
Arenen vuonna 2026 päivittämässä kestävyysohjelmassa ammattikorkeakoulut sitoutuvat jatkuvaan hiilijalanjäljen vähentämiseen. Scope 1- ja Scope 2 -päästöjen osalta tavoitteena on päästä mahdollisimman lähelle nettonollaa vuoteen 2030 mennessä. Scope 3 -päästöille asetetaan puolestaan ammattikorkeakoulukohtaiset vähennystavoitteet päästökategorioiden olennaisuuden ja todennettavien toimenpiteiden perusteella. Scope 1 ja Scope 2 -kategorioita tarkastellaan yleensä ensin, sillä ne sisältävät organisaation suorat päästöt ja niiden vähentämiseen voidaan vaikuttaa nopeammin ja helpommin kuin Scope 3 -kategoriaan ja ne toimivat näin hyvänä välitavoitteena.
Siksi kysymykseen siitä, kuinka lähellä SAMK on hiilineutraaliutta, voidaan antaa kaksi hyvin erilaista vastausta. Tarkastelemme aihetta kahdessa blogitekstissä. Tässä ensimmäisessä keskitymme SAMKin suoriin päästöihin ja ostetun energian päästöihin eli Scope 1- ja Scope 2 -luokkiin, joiden osalta tavoite on jo varsin lähellä. Toisessa tekstissä tarkastelu laajennetaan koko toiminnan arvoketjuun eli Scope 3 -päästöihin, joiden vähentämisessä varsinainen työ on vasta alkanut.
Mitä hiilineutraalius oikeastaan tarkoittaa?
GHG-protokolla jakaa organisaation kasvihuonekaasupäästöt kolmeen luokkaan. Scope 1 sisältää organisaation omistamista tai hallitsemista lähteistä syntyvät suorat päästöt. Scope 2 kattaa ostetun sähkön, lämmön, höyryn ja jäähdytyksen tuotannosta aiheutuvat epäsuorat päästöt. Scope 3 sisältää muut arvoketjussa syntyvät epäsuorat päästöt, kuten hankinnat, liikematkat, kuljetukset, jätteet sekä polttoaineiden ja energian tuotantoketjujen päästöjä. Päästöjen jakaminen kolmeen luokkaan antaa laskennalle rakenteen, mutta se ei yksistään ratkaise sitä, millä ehdoin organisaatiota voidaan kutsua hiilineutraaliksi.
Hiilineutraaliudelle ei ole ollut yhtä yksiselitteistä teknistä määritelmää. Veli-Matti Tikkanen toteaa hiilineutraaliusväittämien markkinointia käsittelevässä artikkelissaan, että määritelmät eroavat muun muassa siinä, mitä kasvihuonekaasuja ja toimintoja laskentaan sisällytetään. Luotettava väite edellyttää siksi vähintään väittämän kohteen ja rajauksen avaamista, kattavaa päästölaskentaa sekä ensisijaisesti omien ja arvoketjun päästöjen vähentämistä.
Rajaus Scope 1- ja Scope 2 -päästöihin ei ole myöskään poikkeuksellinen. Esimerkiksi vapaaehtoisen VSME-standardin perusmoduulissa kasvihuonekaasupäästöistä raportoidaan Scope 1- ja sijaintiperusteiset Scope 2 -päästöt, kun taas Scope 3 -päästöjen raportointi on erillinen kokonaisuus. Myös GHG-protokollan Corporate Standardissa Scope 1 ja 2 muodostavat organisaatiotason päästöraportoinnin vähimmäislaajuuden. Tämä tekee Scope 1- ja Scope 2 -päästöistä perustellun ensimmäisen tarkastelutason, vaikka koko organisaation ilmastovaikutuksen tai hiilineutraaliuden arviointi edellyttää laajempaa tarkastelua.
Pelkkä ilmaus ”SAMK on hiilineutraali” jäisi siis liian epätarkaksi. Täsmällisempiä ilmaisuja ovat esimerkiksi:
- Kuinka lähellä nollaa SAMKin Scope 1- ja markkinaperusteiset Scope 2 -päästöt ovat ja milloin?
- Kuinka paljon SAMKin kaikkien kolmen päästökategorian päästöt ovat vähentyneet vertailuvuodesta?
- Mitkä päästölähteet on laskettu mukaan ja mitä rajauksen ulkopuolelle jää?
- Perustuuko tavoite todellisiin päästövähennyksiin, hiilenpoistoihin vai organisaation ulkopuolelta ostettuihin kompensaatioihin?
SAMKin suorat ja energian päästöt ovat jo pieni osa kokonaisuutta
SAMKin nykyisessä hiilijalanjälkilaskennassa SAMKin suorat ja ostetun energian päästöt, eli Scope 1- ja Scope 2 -päästöt muodostavat hieman yli kymmenesosan kokonaispäästöistä (kuva 1). Scope 1 -luokassa päästöjä syntyy tällä hetkellä etenkin SAMKin käytössä olevista bensiini- ja dieselautoista. Niiden osuus koko hiilijalanjäljestä jää alle puoleen prosenttiin.
SAMKilla käytössä olevat, liisatut sähköautot eivät aiheuta ajon aikana suoria (Scope 1) pakokaasupäästöjä, mutta niiden käyttämän sähkön tuotannosta syntyy Scope 2 -päästöjä ja energian tuotantoketjusta lisäksi Scope 3 -päästöjä. Näin ollen laskentamallin mukaan sähköautojenkaan käyttö ei ole täysin päästötöntä.
GHG-protokollan mukaan leasingomaisuuden luokittelu voi vaihdella Scope 1, 2 ja 3 välillä sen mukaan, millä periaatteella organisaatioraja määritellään ja millainen vuokrajärjestely on kyseessä. Esimerkiksi omien autojen käyttö kuuluu Scope 1 -kategoriaan, mutta leasingautot voivat kuulua joko Scope 1- tai Scope 3 -kategoriaan. SAMKissa autojen osalta rajaus on tehty toiminnallisen määräysvallan mukaan, sillä SAMK määrää niiden käytöstä ja pystyy vaikuttamaan käytönaikaisiin päästöihin.
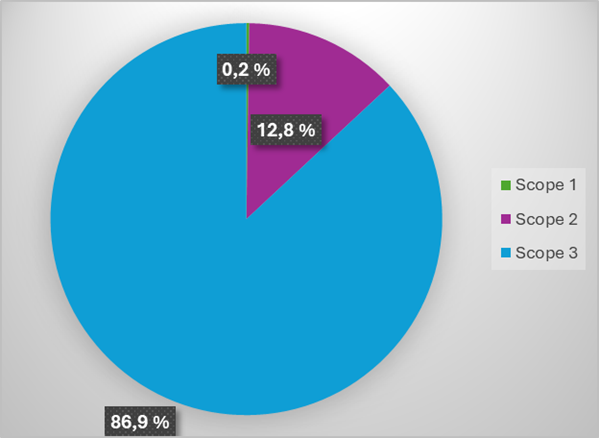
Kuva 1. SAMKin päästöjen jakautuminen eri Scope-kategorioihin
Loppuosa SAMKin Scope 1- ja Scope 2 -kategorioiden päästöistä liittyy ostettuun energiaan. Porin kampuksella energiatehokkuutta on jo parannettu monin keinoin. Lämmityksessä hyödynnetään lämpöpumppuja, valaistusta ja ilmanvaihtoa ohjataan käytön perusteella ja tiloja käytetään tehokkaasti. Raumalla kehitys on etenemässä samaan suuntaan, mutta kaikilla kampuksilla vastaavat ratkaisut eivät vielä toteudu yhtä tehokkaasti.
Seuraava askel voisi teknisesti vaikuttaa helpolta: hankitaan kaikille kampuksille alkuperältään varmennettua uusiutuvaa sähköä ja vähäpäästöistä lämpöä. Jos energiasopimukset täyttävät käytetyn laskentaohjeen laatuvaatimukset, SAMKin markkinaperusteiset Scope 2 -päästöt voivat pienentyä huomattavasti. Samalla tulisi raportoida avoimesti myös sijaintiperusteiset (eli alueen keskimääräiseen energiantuotantoon perustuvat) Scope 2 -päästöt, jotta energian todellinen paikallinen tuotantorakenne ei katoa näkyvistä. Lisäksi energian tuotantoketjun elinkaaripäästöjä syntyy edelleen Scope 3 -kategoriaan.
Ratkaisut eivät myöskään ole täysin SAMKin omissa käsissä. SAMK toimii vuokratiloissa, joten energiaan, rakennustekniikkaan ja kiinteistöjen käyttöön liittyvät muutokset vaativat yhteistyötä kiinteistönomistajien ja muiden sopimusosapuolten kanssa. Tämä ei poista SAMKin vastuuta, mutta muuttaa keinovalikoimaa. Omien investointien lisäksi tarvitaan tavoitteita vuokrasopimuksiin, yhteistä seurantaa sekä aktiivista vaikuttamista tilojen omistajiin.
Scope 1- ja markkinaperusteisten Scope 2 -päästöjen osalta SAMK voisi siis päästä hyvin lähelle nollaa. Tavoitetta olisikin täsmällisempää kuvata juuri näin sen sijaan, että käyttäisi koko organisaatiosta yleistä hiilineutraaliusväitettä. Scope 1- ja Scope 2 -päästöjen vähentäminen on kuitenkin vasta osa kokonaisuutta. Lähes 90 prosenttia SAMKin hiilijalanjäljestä syntyy arvoketjussa, jossa päästöjen vähentäminen on huomattavasti vaikeampaa. Tätä tarkastellaan blogitekstin toisessa osassa.
Tämä blogiteksti on ensimmäinen osa SAMKin ympäristövastuullisuutta käsittelevässä tekstisarjassa.
Lähteet:
Ammattikorkeakoulujen rehtorineuvosto Arene ry. (2026). Ammattikorkeakoulujen kestävyysohjelma 2026–2030. Haettu 15.9.2026. Ammattikorkeakoulujen-kestavyysohjelma-2026-2030.pdf
European Commission. (2025). Commission Recommendation (EU) 2025/1710 of 30 July 2025 on a voluntary sustainability reporting standard for small and medium-sized undertakings. Official Journal of the European Union. Haettu 15.9.2026. EUR-Lex – 32025H1710 – EN – EUR-Lex
Tikkanen, V.-M. (2023). Päästökompensaatioon perustuvien hiilineutraaliusväittämien markkinointi. Defensor Legis, 1/2023, 73–92. Haettu 15.9.2026. Tikkanen, Veli-Matti: Päästökompensaatioon perustu… | EDILEX
World Resources Institute, & World Business Council for Sustainable Development. (2004). The greenhouse gas protocol: A corporate accounting and reporting standard (Rev. ed.). Haettu 15.9.2026. ghg-protocol-revised.pdf
World Resources Institute, & World Business Council for Sustainable Development. (2004). Categorizing GHG emissions associated with leased assets: Appendix F to the GHG Protocol Corporate Standard. Haettu 15.9.2026. Dealing with Leases
SAMKin prosenttiosuudet ja kampuksia koskevat tiedot perustuvat organisaation omaan hiilijalanjälkilaskentaan ja tässä kirjoituksessa kuvattuihin nykytilatietoihin.
Teksti: tutkijalehtori Sanna Lindgren
Artikkelikuva: Elsa Penttilä / Satakunnan Biolaakso
Artikkelikuvan kuvateksti: Vähäpäästöinen energia on askel kohti hiilineutraaliutta. Scope 1- ja 2-päästöihin rajattu näkymä näyttää kuitenkin vain osan SAMKin hiilijalanjäljestä.


